Analyse de BoursoBank par Appwee
Quand je veux gérer mon argent sans passer d’un écran à l’autre, une appli bancaire vaut surtout par la facilité avec laquelle elle s’intègre à mes habitudes. BoursoBank, développée par Boursorama, est une application de finance gratuite qui rassemble l’accès aux services de la banque sur mobile. Je la trouve pertinente pour suivre ses opérations courantes et garder ses comptes à portée de main, à condition de chercher une expérience liée à BoursoBank plutôt qu’un outil neutre capable de regrouper toutes ses banques.
Une appli bancaire gratuite, mais pensée pour les clients BoursoBank
Le téléchargement est gratuit, et c’est un point simple à apprécier : je peux installer l’application sans payer pour accéder à l’appli elle-même. Cela ne signifie pas que tous les services bancaires ou éventuels produits associés sont gratuits. Il faut distinguer le coût de l’application des conditions propres à un compte, une carte ou une autre offre, qui peuvent dépendre de leurs modalités. Pour comparer sérieusement, je regarderais ces conditions séparément plutôt que de déduire le coût global du seul mot « gratuit ».
Cette distinction compte aussi face aux applications de suivi budgétaire indépendantes. Celles-ci peuvent convenir à quelqu’un qui veut seulement observer ses dépenses ou rassembler plusieurs comptes dans un tableau de bord. BoursoBank répond à une autre intention : utiliser sur téléphone l’environnement bancaire BoursoBank. Si ma banque principale est ailleurs et que je ne souhaite pas changer, l’intérêt est donc moins évident qu’avec un agrégateur conçu pour suivre plusieurs établissements.
L’application est classée dans la finance et s’adresse à un public PEGI 3. Elle est disponible depuis le 19 mai 2011 ; sa version actuelle est la 7.77.1 et elle demande Android 7.0 au minimum. Ces repères sont utiles si je vérifie la compatibilité d’un téléphone ancien ou si je veux savoir si l’application continue d’évoluer. Sur le magasin, sa moyenne est de 4,8 sur environ 313 000 évaluations, avec près de 49 000 avis et plus de 5 millions d’installations. C’est un signe d’adoption important, mais pas une garantie que chaque parcours conviendra à ma situation.
Ce que l’on gagne au quotidien
La valeur la plus concrète d’une application bancaire est la possibilité de consulter ses comptes au moment où une décision se présente, plutôt que d’attendre d’être devant un ordinateur. Par exemple, avant un achat prévu en fin de semaine, je peux prendre l’habitude de vérifier mon solde et les opérations récentes, puis d’ajuster mon budget en conséquence. Ce geste n’a rien de spectaculaire, mais il aide à éviter de piloter ses dépenses de mémoire.
Pour une personne qui utilise déjà BoursoBank, l’application peut aussi réduire les petites frictions : retrouver son espace bancaire depuis son téléphone, vérifier une opération après un paiement ou consulter ses comptes dans le cadre de sa routine. C’est ce lien direct avec la banque qui fait sa différence par rapport à une appli de budget indépendante. Je préfère, pour les opérations liées à un compte, commencer par l’application de l’établissement concerné plutôt que de multiplier les intermédiaires sans nécessité.
Mon conseil pratique est de lui attribuer un rôle précis dès le départ. Je l’utiliserais d’abord pour les vérifications rapides et le suivi régulier, puis je prendrais le temps d’explorer les outils disponibles dans mon espace, sans supposer qu’ils remplacent un budget détaillé ou un accompagnement personnalisé. Une application bancaire peut faciliter la visibilité sur l’activité d’un compte ; elle ne décide pas à ma place combien réserver pour les factures, l’épargne ou les imprévus.
Une bonne habitude ne remplace pas une méthode de budget
Le suivi fréquent peut être utile, mais il ne suffit pas toujours à comprendre où part l’argent. Si je cherche des enveloppes budgétaires très personnalisables, des objectifs élaborés ou une vision consolidée de comptes détenus dans plusieurs banques, je comparerais l’offre avec un outil spécialisé avant de m’engager dans une nouvelle routine. Le choix dépend du problème à résoudre : l’accès bancaire mobile d’un côté, l’analyse budgétaire transversale de l’autre.
Un scénario réaliste illustre bien cette différence. Je paie plusieurs dépenses courantes dans la journée, puis je consulte l’application le soir pour vérifier que les opérations visibles correspondent à ce que j’attendais. C’est pratique pour garder un œil sur l’activité. En revanche, si je veux comprendre l’évolution de mes dépenses sur plusieurs mois et répartir chaque poste selon des règles personnelles, je ne considérerais pas une appli bancaire comme un substitut automatique à un tableau de budget ou à un outil dédié.
Autre usage où l’application peut être utile : une vérification rapide avant un déplacement, quand je veux savoir où en est mon compte sans ouvrir un ordinateur. Mais si je pars en voyage avec une connexion incertaine ou si j’ai besoin d’une solution de secours, je ne miserais pas uniquement sur mon téléphone. Conserver les informations utiles et prévoir une autre manière de contacter sa banque relève d’une prudence ordinaire, pas d’un défaut particulier de l’application.
Les compromis à connaître avant de l’adopter
Le premier compromis est son périmètre. Une application bancaire est naturellement construite autour des services de son établissement. Cette cohérence peut rendre l’expérience plus directe pour un client BoursoBank, mais elle la rend moins adaptée à quelqu’un qui veut consulter, depuis un même endroit, des comptes répartis entre différentes banques. Dans ce cas, une appli d’agrégation peut être plus pratique, sous réserve de vérifier comment elle fonctionne et si elle correspond à ses attentes en matière de gestion des données.
Galerie
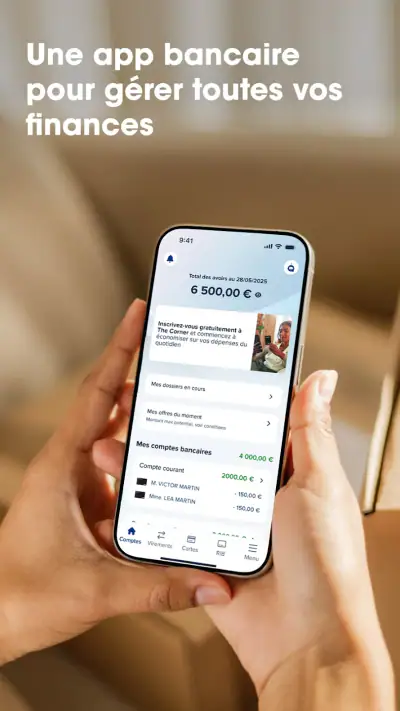
Le deuxième compromis est qu’une interface mobile ne remplace pas toujours le confort d’un grand écran. Pour une consultation rapide, le téléphone est idéal ; pour comparer des opérations, classer ses dépenses ou relire attentivement des documents, je peux préférer un ordinateur. Mon conseil est de ne pas juger l’application sur la seule promesse de tout faire sur mobile : je vérifierais que les tâches que je fais le plus souvent sont réellement confortables dans ce format.
Il faut également accepter qu’une application bancaire ne transforme pas une décision financière en décision sans risque. Consulter un solde, examiner une opération ou accéder à des services depuis son téléphone reste une partie de la gestion, pas un conseil personnalisé. Pour une question importante concernant un produit, un tarif ou une situation particulière, je prendrais le temps de lire les conditions correspondantes et de contacter l’établissement si nécessaire. C’est une étape plus fiable que de supposer qu’un écran récapitulatif répond à toutes les questions.
Enfin, les avis et le nombre d’installations donnent une idée de la popularité, mais ne prédisent pas mon expérience individuelle. Une personne qui attend principalement une vue commune de plusieurs banques risque d’être déçue, même si beaucoup d’autres utilisateurs apprécient l’application. À l’inverse, un client déjà habitué aux services de BoursoBank peut trouver plus de valeur dans un accès mobile cohérent que dans une appli généraliste qu’il faudrait configurer autour de plusieurs comptes.
À qui elle convient le mieux
Je la conseillerais d’abord à quelqu’un qui utilise BoursoBank et veut gérer ses affaires bancaires depuis son téléphone, sans payer pour télécharger l’application. Elle est aussi cohérente pour une personne qui consulte régulièrement son compte et souhaite intégrer ce contrôle à des moments simples de la journée : après des achats, avant une dépense prévue ou pendant la préparation d’un budget de semaine.
Elle est moins indiquée si mon besoin principal est de réunir les comptes de plusieurs établissements, de construire une analyse budgétaire très détaillée ou d’obtenir un accompagnement financier approfondi. Dans ces situations, je comparerais une solution d’agrégation ou un outil de budget spécialisé, et je garderais l’application de la banque pour les besoins propres au compte. Le meilleur choix n’est pas forcément d’installer davantage d’outils, mais de choisir celui qui correspond au travail que je veux réellement accomplir.
Si je ne suis pas encore client, le fait que l’application soit gratuite ne suffit pas à décider d’ouvrir un compte. Je comparerais les conditions des services qui m’intéressent, puis je vérifierais si l’organisation de BoursoBank convient à mes habitudes. Le téléchargement sans frais est un avantage d’accès, pas une preuve que chaque offre bancaire répond à tous les profils.
Des gestes simples pour en tirer davantage
Pour éviter que les consultations deviennent un réflexe anxieux, je choisirais quelques moments utiles plutôt que de vérifier mon solde sans arrêt. Après une série d’achats, par exemple, un contrôle posé permet de comparer les opérations visibles à mes reçus et de repérer ce qui demande une vérification. Cette habitude est plus utile qu’un coup d’œil répété qui ne débouche sur aucune décision.
Je garderais aussi une distinction entre le suivi des opérations et la planification. Une consultation ponctuelle répond à « qu’est-ce qui vient de se passer ? », tandis qu’un budget répond à « qu’est-ce que je peux dépenser ensuite ? ». Pour préparer une dépense importante, je regarderais donc le solde, mais je tiendrais compte aussi des paiements attendus et des charges à venir. C’est un petit effort de méthode qui évite de prendre le montant affiché pour une somme entièrement disponible.
Si une opération me paraît inhabituelle, je commencerais par vérifier le contexte : date, montant et achat correspondant, plutôt que de tirer immédiatement une conclusion. L’application peut servir de point de départ pour ce contrôle, mais une contestation ou une question précise mérite de suivre les démarches de la banque. Cette façon de procéder sépare une simple vérification d’un problème qui exige une action auprès de l’établissement.
Le bon choix selon sa relation bancaire
Face à l’application mobile d’une banque traditionnelle, l’intérêt principal ici est de disposer d’un accès numérique rattaché à BoursoBank, plutôt que d’ajouter un service de suivi indépendant à son quotidien. Je ne choisirais pas une banque uniquement sur la base de son application : les conditions du compte et des services comptent autant que l’interface. En revanche, si je suis déjà client et que les opérations courantes passent par cet établissement, l’application a une place logique dans ma routine.
La question pratique est donc moins « est-ce la meilleure appli pour tout le monde ? » que « est-ce le bon outil pour mon compte principal ? ». Pour une personne qui utilise plusieurs banques, une solution multi-établissements peut éviter de changer d’application pour obtenir une vue d’ensemble, tandis que l’appli BoursoBank reste pertinente pour gérer la relation avec cette banque. Je peux aussi utiliser les deux à des fins différentes, à condition de ne pas confondre leurs rôles ni de supposer qu’un aperçu consolidé remplace les services de chaque établissement.
Mon avis pour décider
Au bout du compte, BoursoBank me paraît surtout intéressante comme compagnon mobile d’une relation bancaire déjà centrée sur cet établissement. Sa gratuité au téléchargement enlève un obstacle immédiat, et son ancienneté ainsi que son adoption témoignent d’une application installée dans le paysage de la finance mobile. Je ne confondrais toutefois pas popularité, absence de frais pour l’appli et gratuité de l’ensemble des services : ce sont trois questions différentes.
Je la choisirais si je suis client BoursoBank, que je veux suivre mon compte depuis mon téléphone et que mes attentes restent celles d’une application bancaire. Je passerais mon chemin, ou je la compléterais avec un autre outil, si je cherche avant tout un tableau de bord multi-banques ou une méthode de budget poussée. C’est une recommandation assez nette, mais conditionnelle : elle apporte le plus de valeur quand son rôle dans ma gestion est clair, et beaucoup moins quand j’attends d’elle qu’elle remplace à la fois ma banque, mon outil d’analyse et mes conseils financiers.
BoursoBank Avantages et inconvénients
- Ouverture de compte et gestion courante entièrement en ligne.
- Carte bancaire gratuite sous réserve de respecter les conditions d’utilisation.
- Virements instantanés disponibles pour transférer de l’argent rapidement.
- Outils de suivi du budget pour mieux comprendre ses dépenses.
- Large choix de produits : épargne
- assurance-vie et investissements.
- L’accès à certaines cartes gratuites dépend de conditions de revenus ou d’usage.
- Les dépôts d’espèces ne sont pas possibles dans une agence BoursoBank.
- Le service client étant principalement à distance
- l’aide peut manquer d’immédiateté.
- Les opérations bancaires inhabituelles peuvent nécessiter des justificatifs supplémentaires.
- L’offre de produits et les tarifs peuvent être difficiles à comparer au premier abord.
BoursoBank Foire aux questions
Qu’est-ce que BoursoBank et à qui s’adresse l’application ?
BoursoBank est l’application bancaire de BoursoBank, la banque en ligne anciennement connue sous le nom de Boursorama Banque. Elle permet de consulter et gérer ses comptes depuis un téléphone, et s’adresse notamment aux personnes qui souhaitent effectuer leurs opérations courantes à distance. Les services proposés peuvent dépendre de votre profil, de votre éligibilité et des produits souscrits. Avant de vous inscrire, vérifiez les conditions et les tarifs en vigueur.
Quelles opérations peut-on effectuer avec l’application BoursoBank ?
L’application permet généralement de consulter le solde et l’historique des comptes, de suivre les dépenses et de réaliser des opérations telles que des virements ou la gestion de certaines fonctions de carte. Elle donne aussi accès aux produits et services BoursoBank auxquels vous avez souscrit. Les menus et options disponibles peuvent évoluer avec les mises à jour et varier selon le compte : consultez les informations affichées dans l’application pour connaître les fonctionnalités accessibles à votre situation.
Comment ouvrir un compte BoursoBank depuis l’application ?
La demande d’ouverture se fait en ligne et comprend habituellement le renseignement d’informations personnelles, la transmission de justificatifs et une vérification d’identité. L’acceptation n’est pas automatique : BoursoBank examine le dossier et peut demander des éléments complémentaires. Les conditions d’éligibilité, les pièces requises et les éventuelles exigences liées à l’offre choisie peuvent changer. Avant de commencer, consultez les modalités officielles afin de préparer les documents nécessaires et de comprendre les conditions applicables.
L’application BoursoBank est-elle gratuite et quels frais faut-il prévoir ?
Le téléchargement de l’application est généralement gratuit, mais cela ne signifie pas que tous les comptes, cartes et services associés sont sans frais. Les tarifs peuvent dépendre de l’offre choisie, des conditions d’utilisation et des opérations effectuées ; certaines options ou situations particulières peuvent entraîner des coûts. Lisez la brochure tarifaire et les conditions contractuelles les plus récentes avant de souscrire. Vérifiez également les critères à respecter pour bénéficier d’une éventuelle offre ou d’une carte à tarif réduit.
Comment BoursoBank protège-t-elle l’accès au compte et que faire en cas de problème ?
L’accès aux services bancaires nécessite une authentification et peut inclure des dispositifs de validation renforcée pour certaines opérations. Pour réduire les risques, utilisez un téléphone protégé, gardez vos identifiants confidentiels et ne validez jamais une opération que vous n’avez pas initiée. Si votre appareil est perdu, si vous suspectez une fraude ou si vous ne parvenez plus à vous connecter, utilisez les moyens de contact officiels de BoursoBank et suivez ses consignes de sécurité sans communiquer votre code secret.

Télécharger